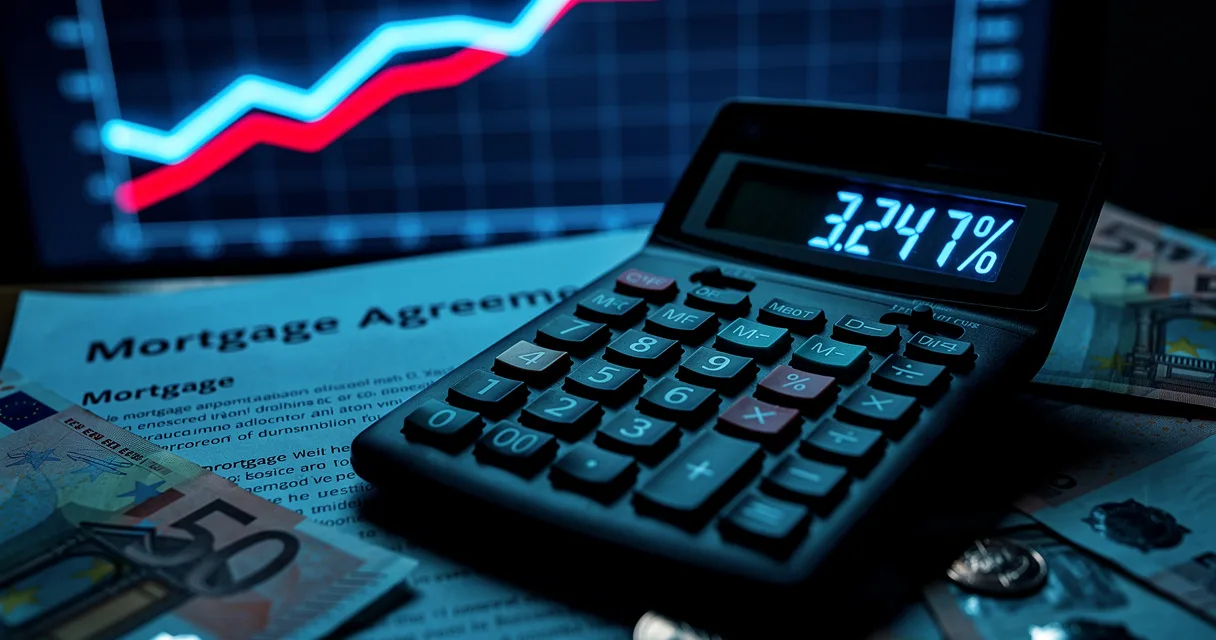
Revisión de hipoteca variable en septiembre 2026: cuánto sube tu cuota con el Euríbor al 3,247 %
El Euríbor cerró septiembre de 2026 en el 3,247 % (Banco de España). Si tu hipoteca variable se revisa ahora, tu cuota puede subir hasta 150 € al mes.
 Por Alejandra RuizPublicado el · 5 min lectura · 936 palabras
Lo esencial
La media mensual del Euríbor a 12 meses de septiembre de 2026 se ha situado en el 3,247 %, según el Banco de España. Hace un año, en septiembre de 2025, estaba en el 2,172 %. Esa diferencia de 1,075 puntos es exactamente lo que mueve la cuota de quien tiene una hipoteca variable con revisión anual que toca ahora.
Actualizado el · publicado el · Fuente: Banco de España
Pon ese número en euros. Si tienes una hipoteca de 250.000 € a 30 años, tu cuota pasa de 1.049 € a 1.199 € al mes. Son 150 € más cada mes. No es una previsión: es el cálculo con el dato oficial ya publicado.
Y si tu hipoteca es de 150.000 € a 25 años, el salto es de 708 € a 795 €: 87 € más al mes. Doce meses así suman más de 1.000 € al año.
Por qué sube tanto si el Euríbor lleva meses subiendo despacio
Aquí está el detalle que mucha gente no ve: tu cuota no se compara con el Euríbor de hace un mes. Se compara con el de hace un año exacto.
En septiembre de 2025, el Euríbor estaba en el 2,172 %. Desde entonces ha subido de forma sostenida: 2,217 % en noviembre, 2,565 % en marzo de 2026, 2,954 % en agosto. Y en septiembre de 2026 ha cerrado en el 3,247 %.
Si tu revisión es semestral, el salto es menor porque la comparación es con marzo de 2026 (2,565 %). Pero si es anual —que es lo más habitual—, el impacto es el de esos 1,075 puntos de diferencia interanual.
Puedes ver la evolución completa y el dato actualizado en /euribor-hoy.
El caso de Marta: lo que cambia en su recibo
Pongamos que Marta tiene 38 años y vive en Valladolid. Firmó su hipoteca variable en 2021 con Euríbor + 0,79 %. En esta revisión le quedan 150.000 € por pagar a 25 años. Su revisión es anual, en octubre, con la media de septiembre.
Con el Euríbor de septiembre de 2025 (2,172 %), esa deuda supondría una cuota de 708 € al mes.
Con el de septiembre de 2026 (3,247 %), la nueva cuota es de 795 € al mes.
Son 87 € más al mes solo por el índice: el banco no ha cambiado nada de su contrato. El banco le comunicará el nuevo tipo, pero muchas veces esa carta llega cuando el recibo ya está encima.
Esto es lo que le dirías si fuera tu amiga: comprueba la fecha de tu próxima revisión, busca la carta que te manda el banco (o llama para pedirla) y calcula el impacto con la calculadora de revisión de hipoteca antes de que llegue el nuevo recibo.
¿Puedes hacer algo antes de que llegue la carta?
Sí. Tienes tres movimientos posibles:
1. Amortizar anticipadamente antes de la revisión. Si tienes ahorros, reducir capital ahora baja la base sobre la que se aplica el nuevo tipo. El simulador de amortización anticipada te dice cuánto ahorras según lo que metas.
2. Cambiar a tipo fijo o mixto. Se llama novación si lo haces con tu banco, o subrogación si te vas a otro. Con el Euríbor donde está, merece la pena comparar las fijas que ofrecen hoy los bancos en el comparador de hipotecas con lo que te va a costar seguir en variable.
3. No hacer nada y asumir la subida. También es una decisión válida si tu situación financiera lo permite y crees que el Euríbor puede bajar en los próximos años. Pero tómala con los números delante, no por inercia.
Lo que no deberías hacer es esperar a que llegue el recibo para enterarte.
La tabla que te dice exactamente cuánto pagas tú
Estas cuotas están calculadas con el diferencial de ejemplo Euríbor + 0,79 % y las medias oficiales del Banco de España:
| Capital | Plazo | Cuota sept. 2025 (2,172 %) | Cuota sept. 2026 (3,247 %) | Diferencia mensual |
|---|---|---|---|---|
| 100.000 € | 20 años | 553 € | 608 € | +55 €/mes |
| 150.000 € | 25 años | 708 € | 795 € | +87 €/mes |
| 200.000 € | 25 años | 944 € | 1.060 € | +116 €/mes |
| 250.000 € | 30 años | 1.049 € | 1.199 € | +150 €/mes |
100.000 €
150.000 €
200.000 €
250.000 €
Si tu diferencial es distinto al de este ejemplo, la cuota exacta cambia, pero la dirección es la misma. Usa la calculadora de revisión con tu contrato real.
Lo que conviene saber si tu revisión es semestral
Si tu hipoteca se revisa cada seis meses, la referencia no es septiembre de 2025 sino marzo de 2026, cuando el Euríbor estaba en el 2,565 %. La diferencia con septiembre de 2026 es de 0,682 puntos: menor que la interanual, pero tampoco irrelevante.
En ese caso, una hipoteca de 200.000 € a 25 años sube menos que los 116 € de la tabla anterior. Pero sigue subiendo.
Nuestra lectura
Desde hipotecas.me creemos que este dato confirma algo que llevamos meses diciendo: el Euríbor ha vuelto a niveles que hacen daño real en el presupuesto familiar, y muchos titulares de hipotecas variables firmadas entre 2016 y principios de 2022 —cuando el índice estaba en negativo— no han vivido nunca una subida de este calibre.
El problema no es el dato de septiembre en sí. El problema es que muchas personas van a enterarse de la subida cuando llegue el cargo en el banco, sin haber tenido tiempo de reaccionar.
Si estás en esa situación ahora mismo, lo que haríamos nosotros es calcular el impacto concreto, revisar si cambiar de tipo tiene sentido y, si hay dudas, pedir un estudio gratuito antes de que llegue el nuevo recibo.
El Euríbor en tiempo real y su histórico completo, en /euribor-hoy.
Contenido relacionado del portal
Estudio al momento · gratis
¿Te darían la hipoteca? Compruébalo en 1 minuto
Si es viable, tu cuota y qué bancos encajan con tu caso según lo que publican. Sin datos personales.
Hacer mi estudioY si quieres, negociamos por ti: en el 87 % de los casos que gestionamos conseguimos mejores condiciones que las publicadas (datos internos de hipotecas.me). Intermediario inscrito en el Banco de España (E569).
Sobre este contenido

Analista hipotecaria
Publicación: 6 de octubre de 2026
Última actualización: 6 de octubre de 2026
Esta página tiene un enfoque informativo y editorial. Explica cómo suelen funcionar las condiciones hipotecarias descritas y qué conviene revisar, sin prometer resultados ni sustituir el análisis de una entidad financiera.
Herramientas relacionadas
Simulador de hipotecas
Calcula tu cuota, capacidad de endeudamiento y amortización anticipada
Abrir herramienta⚖️Comparador de hipotecas
Compara ofertas por tipo, plazo, comisiones y condiciones
Abrir herramienta🏠¿Qué casa puedo comprar?
Precio máximo de vivienda según tus ingresos, ahorros y CCAA
Abrir herramienta✅¿Me aprobarán la hipoteca?
Test rápido que analiza tu perfil y estima la probabilidad de aprobación
Abrir herramienta📊Calculadora hipotecaria 360
Cuota, asequibilidad, comparativa de tipos y amortización anticipada
Abrir herramienta🗺️Simulador ITP y gastos
Calcula impuestos y gastos según comunidad autónoma
Abrir herramienta📈Euríbor hoy
Valor actual del Euríbor, gráfico e impacto en tu hipoteca
Abrir herramienta🔄Calculadora revisión
Calcula tu nueva cuota en la próxima revisión de hipoteca
Abrir herramienta🏦Calculadora subrogación
Simula 3 escenarios de cambio de banco: ahorro mensual, total y punto de equilibrio
Abrir herramienta🔍Consulta catastral
Datos del Catastro, referencia catastral, ITP, gastos y cuota hipotecaria
Abrir herramienta📖Guías recomendadas
Diferencial de la hipoteca variable: qué es y cuál es un buen diferencial hoy
7 min de lecturaHipoteca variableCláusula suelo en hipotecas variables: qué es, cómo detectarla y cómo reclamar
9 min de lecturaHipoteca mixtaHipoteca mixta vs variable: diferencias y cálculos reales
8 min de lecturaMás noticias de Euríbor y tipos de interés
Euríbor al alza: cuánto sube tu cuota hipotecaria según tu ciudad
El Euríbor cerró julio en el 2,855 % de media, por encima de hace un año. Si revisas hipoteca ahora, cuánto sube tu cuota depende de dónde vives y cuánto debes.
1 de julio de 2026 · 7 min
Hipoteca con el Euríbor al alza: fija o variable, qué te conviene según tu perfil
El Euríbor lleva subiendo desde marzo de 2026. Firmar fija o variable ahora no es lo mismo que hace 18 meses. Te contamos qué le conviene a cada perfil con números.
30 de junio de 2026 · 7 min
El BCE sube tipos en septiembre de 2026: cuánto más pagarás de hipoteca
El BCE subió los tipos 25 puntos básicos el 10 de septiembre. Calculamos en euros cuánto sube tu cuota variable en la próxima revisión.
15 de septiembre de 2026 · 6 min
Elecciones generales el 29 de noviembre: qué cambia para tu hipoteca, el aval ICO y el préstamo Tu Casa
Pedro Sánchez ha convocado elecciones generales para el 29 de noviembre tras la caída de los decretos de vivienda. El aval ICO sigue vigente, el préstamo Tu Casa depende del próximo Gobierno y el euríbor, del BCE, que se reúne el 28 y 29 de octubre.
5 de octubre de 2026 · 5 min
¿Cómo afectan los tipos a tu hipoteca?
Calcula al momento si te compensa cambiar tu hipoteca con los tipos que publican hoy los bancos. El estudio es gratuito y sin compromiso, y en las subrogaciones no cobramos honorarios.